Domain handchirurgie-centrum.de kaufen?
Wir ziehen mit dem Projekt
handchirurgie-centrum.de um.
Sind Sie am Kauf der Domain
handchirurgie-centrum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain handchirurgie-centrum.de kaufen?
Wann GuV und Bilanz?
Wann GuV und Bilanz erstellt werden, hängt von den gesetzlichen Vorschriften des jeweiligen Landes ab. In den meisten Ländern werden die GuV und die Bilanz in der Regel am Ende des Geschäftsjahres erstellt. Die GuV zeigt die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, während die Bilanz die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Beide Berichte sind wichtige Instrumente für die Analyse der finanziellen Leistungsfähigkeit eines Unternehmens und dienen als Grundlage für Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. Es ist wichtig, dass die GuV und die Bilanz ordnungsgemäß erstellt und veröffentlicht werden, um die Transparenz und Glaubwürdigkeit des Unternehmens sicherzustellen. **
Wer muss GuV veröffentlichen?
Die Gewinn- und Verlustrechnung (GuV) muss von Kapitalgesellschaften, wie beispielsweise GmbHs oder AGs, veröffentlicht werden. Auch Personengesellschaften, die bestimmte Größenkriterien überschreiten, sind zur Veröffentlichung der GuV verpflichtet. Die Veröffentlichung erfolgt in der Regel im Bundesanzeiger oder elektronisch im Unternehmensregister. Die GuV gibt einen Überblick über die Erträge und Aufwendungen eines Unternehmens und ist somit ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage eines Unternehmens. Unternehmen sind gesetzlich dazu verpflichtet, die GuV transparent und nachvollziehbar zu veröffentlichen, um Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. **


Ähnliche Suchbegriffe für GuV
Top-Angebote
Produkte zum Begriff GuV:
-
Die HandchirurgieDie Handchirurgie , „Die Handchirurgie“ - das Standardwerk zum Fach Von den Grundlagen bis zur Durchführung komplexer Operationen zeigt Ihnen das Buch die ganze Breite der Handchirurgie. Aufbau und Layout unterstützen Sie dabei, die wesentlichen Aspekte schnell zu erfassen. Alle relevanten und häufigen Methoden werden detailliert vorgestellt: Anatomie, Ätiologie, Pathogenese, Klassifikation, Durchführung, Nachbehandlung. Mehr als 1.100 aussagekräftige Fotos und Zeichnungen zeigen Ihnen, worauf es ankommt. Besonders hilfreich sind die Abschnitte "Bevorzugte Methode des Autors", die gerade Anfängern in der Handchirurgie zeigen, wie es erfahrene Kollegen machen. Die Handchirurgie - verfasst von den führenden Experten im deutschsprachigen Raum und unter der Schirmherrschaft der Deutschen Gesellschaft für Handchirurgie (DGH). Neu in der 2. Auflage: Bildmaterial durch zahlreiche hervorragende Zeichnungen von Prof. Martin F. Langer ergänzt Viele Kapitel komplett neu erstellt, insbesondere: Sehnenchirurgie Postoperative Rehabilitation Endoprothetik Fehlbildungen Infektionen Nervenchirurgie Ca. 25 Videos, die diagnostische Tests erklären Möglichkeiten der Prothesenversorgung aufzeigen den Heilungsverlauf von Betroffenen dokumentieren Das Buch eignet sich für: Fachärzte und -ärztinnen mit Zusatzbezeichnung Handchirurgie Fachärzte und -ärztinnen für Plastische, Rekonstruktive und Ästhetische Chirurgie Fachärzte und -ärztinnen Orthopädie und Unfallchirurgie , Reiningungssets > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20241015, Produktform: Leinen, Redaktion: Sauerbier, Michael~Eisenschenk, Andreas~Krimmer, Hermann~Langer, Martin, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 984, Keyword: Handchirurgie; Hand; Finger; Daumen; Unfallchirurgie; Handtherapie; Handverletzungen; Prothesen; Plastische Chirurgie; Orthopädie; Rheuma; Nervenverletzungen; Sehnenverletzungen; Fingerverletzungen; Daumenverletzungen; Wiederherstellungschirurgie, Fachschema: Chirurgie~Chirurgie / Handchirurgie~Handchirurgie~Innere Medizin~Medizin / Innere Medizin~Orthopädie~Chirurgie / Plastische Chirurgie~Plastische Chirurgie~Medizin / Spezialgebiete, Fachkategorie: allgemeine Chirurgie~Plastische und Rekonstruktionschirurgie~Orthopädie und Brüche~Klinische und Innere Medizin~Medizinische Spezialgebiete, Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Chirurgische Techniken, Seitenanzahl: XXIV, Seitenanzahl: 984, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer Verlag, Produktverfügbarkeit: 02, Länge: 270, Breite: 210, Höhe: 39, Gewicht: 2282, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,298,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
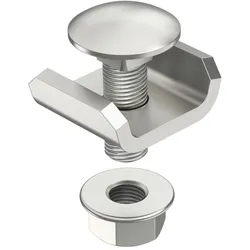
OBO Bettermann Vertr U-Verbinder GUV 6 FTGelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=jaGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=neinLänge=24 mmGeeignet für Funktionserhalt=neinWerkstoff=StahlRostfreier Stahl, gebeizt=jaOberflächenschutz=feuerverzinktFarbe=zink41,16 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wo wird GuV abgeschlossen?
Die Gewinn- und Verlustrechnung (GuV) wird in der Regel am Ende eines Geschäftsjahres abgeschlossen. Sie dient dazu, die Erträge und Aufwendungen eines Unternehmens während des Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die GuV wird in der Regel als Bestandteil des Jahresabschlusses erstellt und veröffentlicht. Sie gibt einen Überblick über die finanzielle Performance des Unternehmens und ist ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage. Die GuV wird oft von externen Stakeholdern wie Investoren, Gläubigern und Behörden zur Bewertung der finanziellen Situation eines Unternehmens herangezogen. **
-
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
-
Was wird auf GuV abgeschlossen?
Was wird auf GuV abgeschlossen? Die Gewinn- und Verlustrechnung (GuV) schließt alle Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum ab. Sie zeigt, ob das Unternehmen in diesem Zeitraum einen Gewinn oder Verlust erzielt hat. In der GuV werden Umsatzerlöse, Herstellungskosten, Betriebskosten, Abschreibungen, Zinsen und Steuern erfasst. Durch die Abschluss der GuV erhält man einen Überblick über die finanzielle Leistungsfähigkeit des Unternehmens und kann wichtige Entscheidungen für die Zukunft treffen. **
-
Welche Steuern in der GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Steuern ausgewiesen, die das Unternehmen im Berichtszeitraum gezahlt hat. Dazu gehören beispielsweise die Einkommensteuer, Körperschaftsteuer, Gewerbesteuer und Umsatzsteuer. Diese Steuern werden in der GuV als Aufwand verbucht und mindern somit den Gewinn des Unternehmens. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie dem Gewinn des Unternehmens, den steuerlichen Vorschriften und den Steuersätzen. Die Angabe der Steuern in der GuV ist wichtig, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu erhalten und um die Steuerlast korrekt zu erfassen. **

Wann wird die GuV erstellt?
Die GuV wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens für diesen Zeitraum zu analysieren. Sie zeigt die Erlöse, Kosten und den Gewinn oder Verlust des Unternehmens während des Geschäftsjahres auf. Die GuV ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie wird nach den Grundsätzen der Rechnungslegung erstellt, um eine korrekte und transparente Darstellung der finanziellen Ergebnisse des Unternehmens sicherzustellen. **
Wie wird GuV Konto abgeschlossen?
Das GuV-Konto wird am Ende des Geschäftsjahres abgeschlossen, um den Gewinn oder Verlust des Unternehmens für diesen Zeitraum zu ermitteln. Zunächst werden alle Erträge und Aufwendungen des Geschäftsjahres in das GuV-Konto eingetragen. Anschließend werden die Erträge und Aufwendungen gegenübergestellt, um den Gewinn oder Verlust zu berechnen. Der Saldo des GuV-Kontos wird dann auf das Eigenkapitalkonto gebucht, um die Gewinnverwendung festzulegen. Schließlich wird das GuV-Konto für das nächste Geschäftsjahr wieder auf null gesetzt und der Prozess beginnt von vorne. **
Top-Angebote
Produkte zum Begriff GuV:
-
Die HandchirurgieDie Handchirurgie , „Die Handchirurgie“ - das Standardwerk zum Fach Von den Grundlagen bis zur Durchführung komplexer Operationen zeigt Ihnen das Buch die ganze Breite der Handchirurgie. Aufbau und Layout unterstützen Sie dabei, die wesentlichen Aspekte schnell zu erfassen. Alle relevanten und häufigen Methoden werden detailliert vorgestellt: Anatomie, Ätiologie, Pathogenese, Klassifikation, Durchführung, Nachbehandlung. Mehr als 1.100 aussagekräftige Fotos und Zeichnungen zeigen Ihnen, worauf es ankommt. Besonders hilfreich sind die Abschnitte "Bevorzugte Methode des Autors", die gerade Anfängern in der Handchirurgie zeigen, wie es erfahrene Kollegen machen. Die Handchirurgie - verfasst von den führenden Experten im deutschsprachigen Raum und unter der Schirmherrschaft der Deutschen Gesellschaft für Handchirurgie (DGH). Neu in der 2. Auflage: Bildmaterial durch zahlreiche hervorragende Zeichnungen von Prof. Martin F. Langer ergänzt Viele Kapitel komplett neu erstellt, insbesondere: Sehnenchirurgie Postoperative Rehabilitation Endoprothetik Fehlbildungen Infektionen Nervenchirurgie Ca. 25 Videos, die diagnostische Tests erklären Möglichkeiten der Prothesenversorgung aufzeigen den Heilungsverlauf von Betroffenen dokumentieren Das Buch eignet sich für: Fachärzte und -ärztinnen mit Zusatzbezeichnung Handchirurgie Fachärzte und -ärztinnen für Plastische, Rekonstruktive und Ästhetische Chirurgie Fachärzte und -ärztinnen Orthopädie und Unfallchirurgie , Reiningungssets > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20241015, Produktform: Leinen, Redaktion: Sauerbier, Michael~Eisenschenk, Andreas~Krimmer, Hermann~Langer, Martin, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 984, Keyword: Handchirurgie; Hand; Finger; Daumen; Unfallchirurgie; Handtherapie; Handverletzungen; Prothesen; Plastische Chirurgie; Orthopädie; Rheuma; Nervenverletzungen; Sehnenverletzungen; Fingerverletzungen; Daumenverletzungen; Wiederherstellungschirurgie, Fachschema: Chirurgie~Chirurgie / Handchirurgie~Handchirurgie~Innere Medizin~Medizin / Innere Medizin~Orthopädie~Chirurgie / Plastische Chirurgie~Plastische Chirurgie~Medizin / Spezialgebiete, Fachkategorie: allgemeine Chirurgie~Plastische und Rekonstruktionschirurgie~Orthopädie und Brüche~Klinische und Innere Medizin~Medizinische Spezialgebiete, Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Chirurgische Techniken, Seitenanzahl: XXIV, Seitenanzahl: 984, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer Verlag, Produktverfügbarkeit: 02, Länge: 270, Breite: 210, Höhe: 39, Gewicht: 2282, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,298,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann GuV und Bilanz?
Wann GuV und Bilanz erstellt werden, hängt von den gesetzlichen Vorschriften des jeweiligen Landes ab. In den meisten Ländern werden die GuV und die Bilanz in der Regel am Ende des Geschäftsjahres erstellt. Die GuV zeigt die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, während die Bilanz die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Beide Berichte sind wichtige Instrumente für die Analyse der finanziellen Leistungsfähigkeit eines Unternehmens und dienen als Grundlage für Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. Es ist wichtig, dass die GuV und die Bilanz ordnungsgemäß erstellt und veröffentlicht werden, um die Transparenz und Glaubwürdigkeit des Unternehmens sicherzustellen. **
-
Wer muss GuV veröffentlichen?
Die Gewinn- und Verlustrechnung (GuV) muss von Kapitalgesellschaften, wie beispielsweise GmbHs oder AGs, veröffentlicht werden. Auch Personengesellschaften, die bestimmte Größenkriterien überschreiten, sind zur Veröffentlichung der GuV verpflichtet. Die Veröffentlichung erfolgt in der Regel im Bundesanzeiger oder elektronisch im Unternehmensregister. Die GuV gibt einen Überblick über die Erträge und Aufwendungen eines Unternehmens und ist somit ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage eines Unternehmens. Unternehmen sind gesetzlich dazu verpflichtet, die GuV transparent und nachvollziehbar zu veröffentlichen, um Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. **
-
Wo wird GuV abgeschlossen?
Die Gewinn- und Verlustrechnung (GuV) wird in der Regel am Ende eines Geschäftsjahres abgeschlossen. Sie dient dazu, die Erträge und Aufwendungen eines Unternehmens während des Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die GuV wird in der Regel als Bestandteil des Jahresabschlusses erstellt und veröffentlicht. Sie gibt einen Überblick über die finanzielle Performance des Unternehmens und ist ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage. Die GuV wird oft von externen Stakeholdern wie Investoren, Gläubigern und Behörden zur Bewertung der finanziellen Situation eines Unternehmens herangezogen. **
-
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
Ähnliche Suchbegriffe für GuV
-
OBO Bettermann Vertr U-Verbinder GUV 6 FTGelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=jaGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=neinLänge=24 mmGeeignet für Funktionserhalt=neinWerkstoff=StahlRostfreier Stahl, gebeizt=jaOberflächenschutz=feuerverzinktFarbe=zink41,16 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann Vertr U-Verbinder GUV 6 A2Gelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=jaGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=neinLänge=24 mmGeeignet für Funktionserhalt=neinWerkstoff=rostfreier StahlRostfreier Stahl, gebeizt=jaWerkstoffgüte=rost- und säurebeständiger StahlOberflächenschutz=sonstigeFarbe=edelstahl52,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was wird auf GuV abgeschlossen?
Was wird auf GuV abgeschlossen? Die Gewinn- und Verlustrechnung (GuV) schließt alle Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum ab. Sie zeigt, ob das Unternehmen in diesem Zeitraum einen Gewinn oder Verlust erzielt hat. In der GuV werden Umsatzerlöse, Herstellungskosten, Betriebskosten, Abschreibungen, Zinsen und Steuern erfasst. Durch die Abschluss der GuV erhält man einen Überblick über die finanzielle Leistungsfähigkeit des Unternehmens und kann wichtige Entscheidungen für die Zukunft treffen. **
-
Welche Steuern in der GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Steuern ausgewiesen, die das Unternehmen im Berichtszeitraum gezahlt hat. Dazu gehören beispielsweise die Einkommensteuer, Körperschaftsteuer, Gewerbesteuer und Umsatzsteuer. Diese Steuern werden in der GuV als Aufwand verbucht und mindern somit den Gewinn des Unternehmens. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie dem Gewinn des Unternehmens, den steuerlichen Vorschriften und den Steuersätzen. Die Angabe der Steuern in der GuV ist wichtig, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu erhalten und um die Steuerlast korrekt zu erfassen. **
-
Wann wird die GuV erstellt?
Die GuV wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens für diesen Zeitraum zu analysieren. Sie zeigt die Erlöse, Kosten und den Gewinn oder Verlust des Unternehmens während des Geschäftsjahres auf. Die GuV ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie wird nach den Grundsätzen der Rechnungslegung erstellt, um eine korrekte und transparente Darstellung der finanziellen Ergebnisse des Unternehmens sicherzustellen. **
-
Wie wird GuV Konto abgeschlossen?
Das GuV-Konto wird am Ende des Geschäftsjahres abgeschlossen, um den Gewinn oder Verlust des Unternehmens für diesen Zeitraum zu ermitteln. Zunächst werden alle Erträge und Aufwendungen des Geschäftsjahres in das GuV-Konto eingetragen. Anschließend werden die Erträge und Aufwendungen gegenübergestellt, um den Gewinn oder Verlust zu berechnen. Der Saldo des GuV-Kontos wird dann auf das Eigenkapitalkonto gebucht, um die Gewinnverwendung festzulegen. Schließlich wird das GuV-Konto für das nächste Geschäftsjahr wieder auf null gesetzt und der Prozess beginnt von vorne. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.